+49 305 056 595-70
  • Termin innerhalb von 24h möglich
  • individuelle Beratung
  • Erfolgsquote von 92%

Ihre Berufsunfähigkeits­versicherung zahlt nicht? Wir helfen!

Bei Berufsunfähigkeit und Ablehnung müssen Sie Ihre rechtlichen Ansprüche aus der Berufsunfähigkeitsversicherung schnell und korrekt geltend machen. Unser Expertenteam aus Anwälten und Ärzten ist für Sie da.

Jetzt Kostenloses ErstgesprächVereinbaren!
Unverbindlich & kostenlos · Antwort innerhalb von 24h

Was sollten Sie jetzt tun?

Persönliche Kommunikation einstellen

Antrag abgelehnt? Lassen Sie sich auf keinen umfangreichen Schriftverkehr mit Ihrem Versicherungsunternehmen ein. So vermeiden Sie vorprogrammierte Fehler, die Sie am Ende Ihren wertvollen Versicherungsschutz kosten können.

Hilfe von Spezialisten einholen

Udo von Langsdorff ist Fachanwalt und Autor mit umfangreicher Expertise aus langjähriger Tätigkeit für renommierte Medizinrechtskanzleien. Lassen Sie sich von Experten helfen.

Einspruch erheben – ohne Streit

Durch die vorausschauende Formulierung von Rechtswahlklauseln und besonders vertraglich konfliktanfälligen Bestimmungen können kostspielige Gerichtsverfahren vermieden werden. Wir klären auf und reduzieren das Streitpotenzial.

Warum Versicherer fälschlicherweise ablehnen

Versicherungen argumentieren häufig mit denselben Standardsätzen – um eine Zahlung zu vermeiden.

„Sie verfügen noch über ein ausreichendes Restleistungsvermögen."
„Sie haben Ihre psychischen Erkrankungen nicht verobjektiviert; es liegen uns nur ärztliche Befundberichte mit Ihren subjektiven Beschwerdeschilderungen vor – das reicht nicht aus."
„Ihnen ist als Selbstständigem eine betriebliche Umorganisation zumutbar und möglich."
„Wir hätten den Vertrag gar nicht erst mit Ihnen abgeschlossen, wenn Sie uns beim Vertragsabschluss wahrheitsgemäß über Ihren Gesundheitszustand informiert hätten."

Diese Argumentation ist in vielen Fällen rechtlich falsch – und angreifbar.
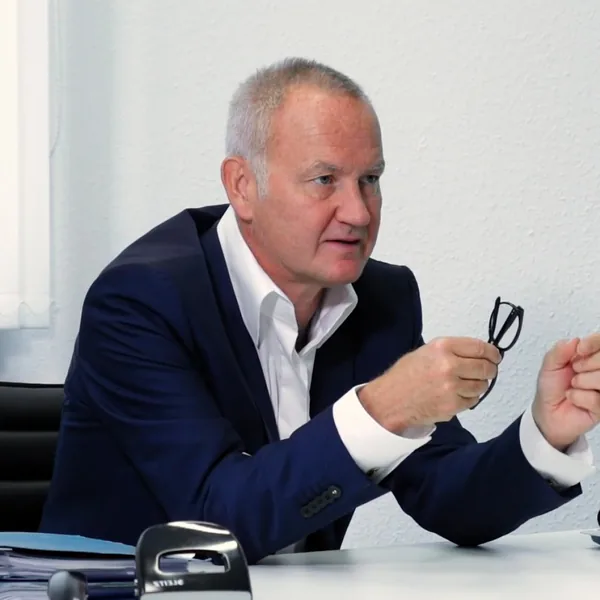
Ihr Ansprechpartner
Udo von Langsdorff, Fachanwalt für Medizinrecht

Udo von Langsdorff

Fachanwalt für Medizinrecht, ist seit Jahren ausschließlich auf dem Gebiet des Medizinrechts tätig. Vor Gründung der Kanzlei von Langsdorff & Dudek war er in renommierten Medizinrechtskanzleien als Außensocius sowie als Justitiar der Kassenzahnärztlichen Vereinigung, Land Brandenburg, tätig und brachte jeweils seine medizinrechtliche Erfahrung ein.

22+
Jahre Erfahrung
5.000+
Mandanten
0%
Erfolgsquote

So gehen wir vor

Ein klarer, transparenter Ablauf – von der ersten Einschätzung bis zur Durchsetzung Ihrer Ansprüche.

1

Kostenlose Ersteinschätzung

Sie schildern uns Ihren Fall – unverbindlich und vertraulich.

2

Prüfung Ihrer Unterlagen

Wir analysieren Beruf, Erkrankung und die Entscheidung der Versicherung.

3

Rechtliche Bewertung

Sie erhalten eine klare Einschätzung Ihrer Erfolgsaussichten.

4

Durchsetzung Ihrer Ansprüche

Außergerichtlich und – falls nötig – gerichtlich.

Jetzt Kostenloses ErstgesprächVereinbaren!

Warum Ihre Erfolgschancen mit uns größer sind

Juristische Exzellenz kombiniert mit menschlicher Verbundenheit und einem einzigartigen Netzwerk – dafür steht Von Langsdorff & Dudek aus Berlin. Engagement aus Freude und Leidenschaft kann weder beauftragt noch trainiert werden. Wir haben dieses Feuer in unserer DNA. Erfahrenes Rechtsgespür mit Verstand und Empathie macht uns zu Ihrem kompetenten Partner.

Jetzt Kostenloses ErstgesprächVereinbaren!

Das sagen unsere Mandanten

Echte Erfahrungen von Menschen, denen wir zu ihrem Recht verholfen haben

„Nach der Ablehnung meiner BU-Versicherung wusste ich überhaupt nicht mehr weiter. Hier wurde mir von Anfang an klar und ehrlich gesagt, wie meine Chancen stehen. Am Ende hat die Versicherung doch gezahlt. Ich bin unendlich dankbar.“

„Kompetente Beratung auf höchstem Niveau. Alles wurde verständlich erklärt, ich war jederzeit auf dem Laufenden und konnte jederzeit nachfragen. So stellt man sich professionelle Unterstützung vor.“

„Als Selbstständiger hat mir die Versicherung eine ‚zumutbare Umorganisation‘ meines Betriebs vorgeworfen. Dieses Argument wurde hier sauber entkräftet – mit genau der richtigen juristischen Erfahrung. Hätte ich das alleine versucht, wäre ich gescheitert.“

„Bei meiner psychischen Erkrankung hieß es zuerst, meine Beschwerden seien ‚nicht ausreichend objektiviert‘. Man hat genau gewusst, welche Nachweise nötig sind, und den Fall konsequent durchgesetzt. Endlich jemand, der einem wirklich zuhört.“

„Vom ersten Gespräch bis zur Zusage lief alles schnell und unkompliziert. Schon innerhalb von 24 Stunden hatte ich eine ehrliche Ersteinschätzung. Absolut empfehlenswert.“

„Meine Versicherung hat sich jahrelang mit Hinhaltetaktik und ‚Kulanzangeboten‘ herausgeredet. Hier wurde konsequent dagegen vorgegangen. Am Ende habe ich meine BU-Rente sogar rückwirkend bekommen. Riesige Erleichterung.“

Häufige Fragen unserer Mandanten

Vorliegend reichen ärztliche Atteste, Arbeitsunfähigkeitsbescheinigungen und Schwerbeschädigtennachweise sowie ärztliche Befundberichte und Gutachten von Krankentagegeldversicherern, die möglicherweise auch noch zum selben Versicherungskonzern der BU-Versicherung gehören, nicht aus, den Nachweis des Versicherungsfalls der Berufsunfähigkeit oberhalb der vereinbaren Leitungsgrenze zu führen.

Zusammengefasst ist die Berufsunfähigkeitsversicherung eine Versicherung für den Fall, dass die versicherte Person im Berufsleben nicht mehr funktioniert. Wesentliches Kriterien sind daher die Funktions- und Leistungs- bzw. Belastungsfähigkeit. Es muss somit eine zumindest gemäß den Versicherungsbedingungen mindestens 50-prozentige berufliche Funktionsunfähigkeit vorliegen. Diese ist verwirklicht, wenn die versicherte Person mit der ihr verbliebenen Leistungsfähigkeit die beruflichen Anforderungen nicht mehr oder nur noch eingeschränkt bedienen kann.
Von dem Leistungsfall in der gesetzlichen Erwerbsminderungsrente, die ausschließlich auf den Rückgang und dessen zeitlichen Ausmaß der arbeitstäglichen Leistungsfähigkeit auf dem allgemeinen Arbeitsmarkt abzielt, unterscheidet sich die spezielle vertraglich ausgestaltete Berufsunfähigkeit mit ihrem konkreten Berufsbezug grundlegend. Entscheidungen von Leistungsträgern und Gerichten in der gesetzlichen Rentenversicherung kommt keine Indizwirkung für Entscheidungen auf dem Gebiet der speziellen privatrechtlich ausgerichteten Berufsunfähigkeitsversicherung zu.

Die Berufsunfähigkeit ist in ihren Bedingungen gemäß der vertraglichen Definition ein eigenständiger juristischer Begriff, der eine Kombination aus rechtlichen, medizinischen und auch berufsbezogenen Aspekten umfasst. Vielmehr geht es darum, wie sich gesundheitliche Beeinträchtigungen konkret auf die reale Berufsausübung auswirken.

Damit dies beurteilt werden kann, muss das konkrete Arbeitsumfeld der versicherten Person dargestellt werden und aufgezeigt werden, wie es tatsächlich beschaffen ist und welche beruflichen Anforderungen an die versicherte Person konkret gestellt werden. Erst dann kann beurteilt werden, wie sich die gesundheitlichen Beeinträchtigungen in einer konkreten Berufsausübung der versicherten Person auswirken.
Auch wenn sie eine BU-Rente beziehen, können Sie in speziellen Fallkonstellationen weiterhin eine berufliche Tätigkeit in einem anderen, ihrem alten Beruf nicht „vergleichbaren“ beruflichen Umfeld ausüben oder sogar unter speziellen Voraussetzungen in ihrem alten in gesunden Tagen ausgeübten Beruf weiter agieren.
Gerne unterstützen wir Sie bei der Antragstellung, da diesbezüglich häufig Fehler gemacht werden, die Ihnen später auf die Füße fallen können. Denn tatsächlich handelt es sich ja um eine sehr komplexe und schwierige Spezialmaterie, die sowohl medizinische, als auch rechtliche und auch insbesondere berufskundliche Spezialkenntnisse erfordert und stark von der Rechtsprechung geprägt ist.

Aufgrund der Komplexität und der verschiedenen Themenbereiche aus Recht, Medizin und Berufskunde ist es dann häufig geboten, dass wir nochmals Kontakt mit ihren behandelnden Ärzten, Ihrem Arbeitgeber und auch ihrem ehemaligen beruflichen Umfeld aufnehmen müssen, damit Sie dann nachhaltige Beweismittel für die Durchsetzung Ihres versicherungsrechtlichen Leistungsfalles in den Händen halten.
Häufig gibt es auch Fallkonstellationen, in denen der BU-Versicherer bewusst eine abschließende Entscheidung vermeidet. Er versucht dann häufig entweder mit Kulanzvereinbarungen oder allgemeinen Regulierungsvereinbarungen eine abschließende Erledigung des Versicherungsfalles durch- und umzusetzen. Gelegentlich agiert der BU-Versicherer auch mit befristeten Leistungsanerkenntnissen, die allerdings häufig gegen die vereinbarten Versicherungsbedingungen verstoßen.

Grundsätzlich kann man festhalten, dass sowohl Kulanz- als auch allgemeine Regulierungsvereinbarungen überwiegend rechtsmissbräuchlich sind. Häufig sind auch die befristeten Leistungsanerkenntnisse nicht rechtswirksam, da sie den vertraglichen Regelungen widersprechen. Hierzu ist es geboten, dann schnellstmöglich zu reagieren, da auch rückwirkend noch BU-Rentenansprüche geltend gemacht werden können, wenn die Rechtsunwirksamkeit der Befristung nachgewiesen werden kann.

Tragen Sie Ihre Kontaktdaten ein und wir beraten Sie in den nächsten 24h kostenlos!

Unverbindlich & vertraulich – wir prüfen Ihren Fall und melden uns zeitnah bei Ihnen.
🇩🇪 +49
(optional)

Bitte füllen Sie alle Pflichtfelder aus.

Unverbindlich & kostenlos · Antwort innerhalb von 24h